原料行情
2026 下半年一次性手套原料成本警示——荷姆茲海峽局勢、布蘭特原油與原料成本轉嫁
Jixiang (Xiamen) Medical Technology Co., Ltd.
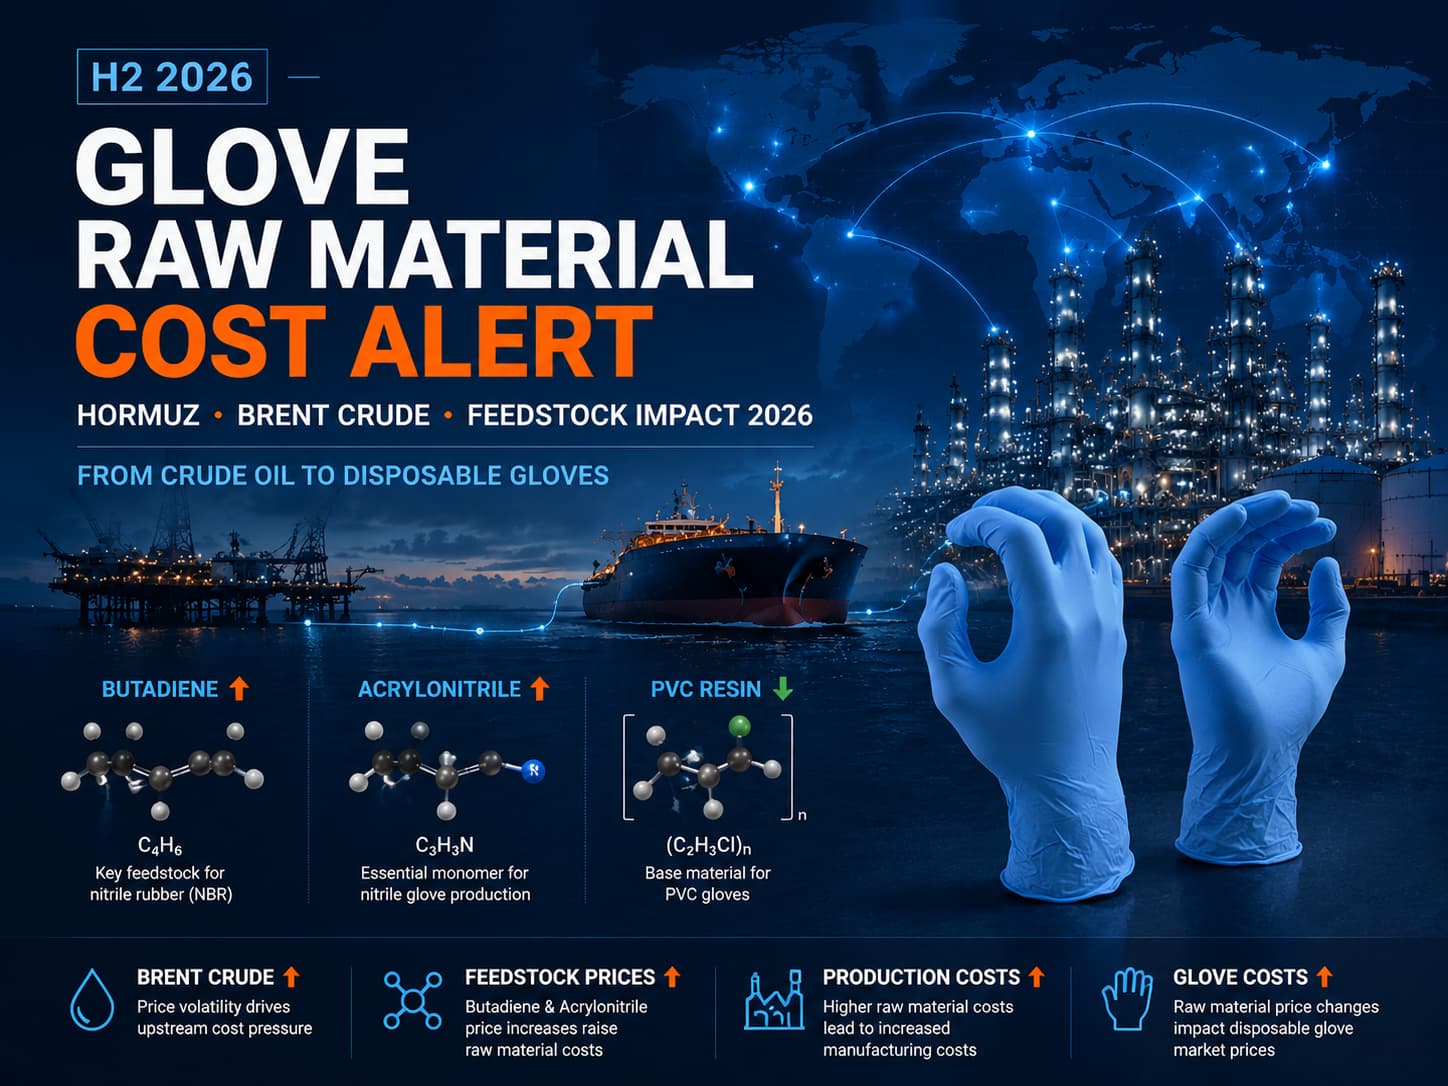
一次性手套的製造成本主要由四種石化原料決定:丁二烯(用於丁腈橡膠)、丙烯腈(用於丁腈橡膠)、乙烯系 PVC 樹脂(用於乙烯基(PVC)手套)以及天然橡膠乳膠(用於乳膠手套)。這四者都受原油價格和航運路線穩定性的影響。2026 年 8 月,荷姆茲海峽緊張局勢、OPEC+ 產量決策以及供給端的廠房檢修,共同形成了複雜的成本局面。本警示彙整截至 2026 年 8 月初經核實的市場價格,並說明對手套採購商的成本轉嫁影響。
1. 布蘭特原油:總體成本驅動因素
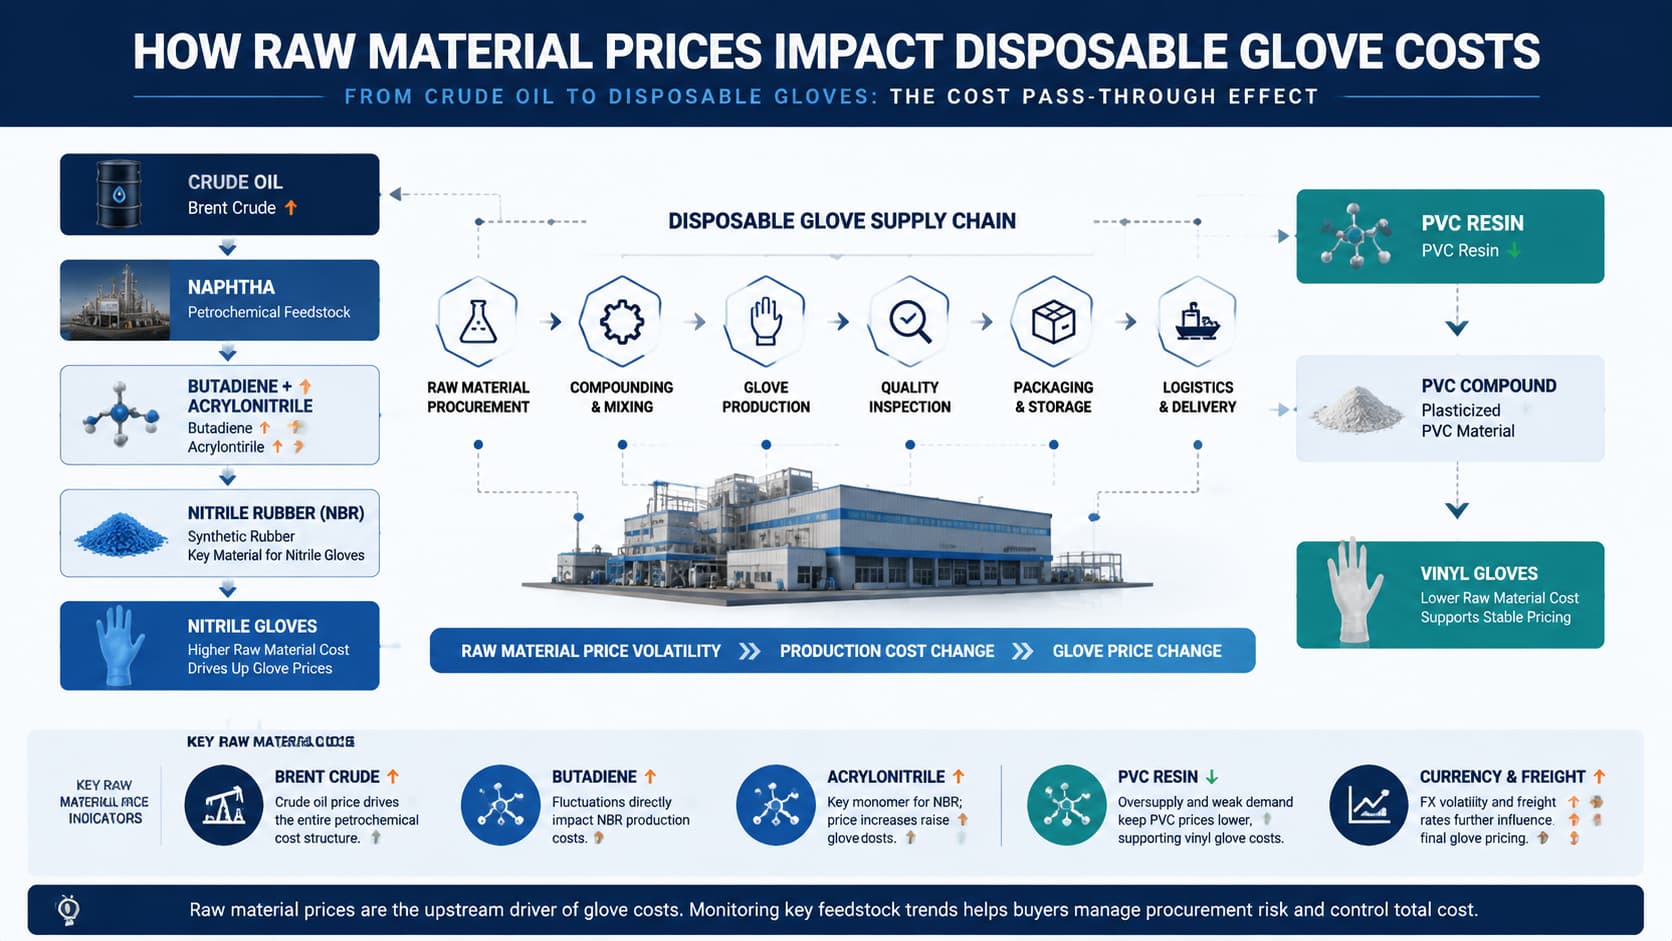
布蘭特原油是決定石腦油成本的基準價格,而石腦油是蒸汽裂解生產丁二烯和乙烯(PVC 的基礎原料)的主要原料。布蘭特價格上漲時,整條石化價值鏈都會面臨成本壓力。
截至 2026 年 8 月 2–3 日,布蘭特原油處於劇烈震盪區間。8 月 2 日,布蘭特收盤價約為每桶 91.04 美元,WTI 為 84.67 美元。由於中東供應風險,布蘭特與 WTI 的價差擴大——荷姆茲海峽受擾動時,以布蘭特定價的原油受到的影響更直接。8 月 3 日,傳出美伊談判將重啟的消息後,價格急跌(布蘭特盤中一度下跌 7.3%,至約每桶 81.55 美元)。不過,伊朗表示荷姆茲局勢「不會回到衝突前的狀態」,顯示風險溢價仍將持續。
OPEC+ 於 8 月 2 日宣布,七個主要產油國 9 月將增產每日 188,000 桶,這是連續第六個月增產。但分析師指出,荷姆茲海峽航運仍受限,短期內增產對市場的實際影響有限。
| 指標 | 數值(截至 2026 年 8 月 2–3 日) | 走勢 | 資料來源 |
|---|---|---|---|
| 布蘭特原油(現貨) | 約 81.55–91.04 美元/桶 | 震盪;8 月 3 日因伊朗談判消息下跌 | PriceOfOil.com、新浪財經 |
| WTI 原油(現貨) | 約 78.78–84.67 美元/桶 | 下跌;美國庫存過剩 | OilPriceNews.org |
| 布蘭特–WTI 價差 | 約 6–8 美元/桶 | 擴大(荷姆茲風險溢價) | PriceOfOil.com |
| OPEC+ 9 月產量 | 增產每日 +188,000 桶 | 連續第六個月增產 | 新華社/新浪財經 |
向側邊捲動查看完整表格 →
2. 丁二烯:丁腈橡膠的主要原料
丁二烯與丙烯腈共聚生成丁腈橡膠(NBR),是丁腈手套的核心材料。丁二烯是乙烯蒸汽裂解的副產品,因此其供應和價格同時受原油(石腦油原料)和裂解裝置開工率的影響。
截至 2026 年 7 月下旬,丁二烯 CFR 中國價格約為每噸 1,330 美元,較上一次評估上漲每噸 30 美元。東北亞 CFR 約為每噸 1,300 美元。中國華東地區內銷價格在人民幣 10,450 至 10,650 元/噸之間(江陰及江蘇地區,7 月 24–27 日)。韓國 FOB 為每噸 1,280 美元。市場顯示供應商報價態度堅挺,但下游需求平淡。
關鍵因素:部分裝置(北方華錦)檢修中,對價格形成支撐。不過,隨著福建聯合和浙江石化重啟,供應預期轉鬆。下游合成橡膠需求疲弱,限制了上行空間。對丁腈手套採購商而言,丁二烯處於目前水準意味著成本壓力持續,但尚未達到危機級的飆漲。
| 丁二烯價格 | 數值(2026 年 7 月下旬) | 變動 | 資料來源 |
|---|---|---|---|
| CFR 中國 | 約 1,330 美元/噸 | 上漲 30 美元/噸 | ECHEMI |
| 東北亞 CFR | 約 1,300 美元/噸 | 上漲 25 美元/噸 | ECHEMI |
| 韓國 FOB | 約 1,280 美元/噸 | 上漲 30 美元/噸 | ECHEMI |
| 華東內銷(江陰) | 約 10,450 人民幣/噸 | 持平 | ECHEMI |
| 江蘇內銷 | 約 10,625 人民幣/噸 | 上漲 25 人民幣/噸 | ECHEMI |
向側邊捲動查看完整表格 →
3. 丙烯腈:因供應緊張而上漲
丙烯腈是丁腈橡膠的另一種單體。與丁二烯不同,2026 年 7 月下旬丙烯腈價格大幅上漲,主因是供給端因素,而非單純的原料成本。
截至 2026 年 7 月 27 日,華東港口價格已達約人民幣 10,600–10,750 元/噸,年增約 8.7%。這波漲勢源自鎮海煉化因相關蛋氨酸裝置檢修而調降開工率(從約 72% 降至 8 月計畫的 50–60%)。遼寧金發也計畫 8 月中旬停車檢修一條 13 萬噸產線 20–25 天。國內行業開工率預計在 8 月上半月降至 68–69%,整體供應趨緊。
行業庫存處於低檔,為漲價提供了基礎。中石化華東計畫調降 8 月合約供應量,帶動採購積極性。不過,8 月中下旬的重啟(斯爾邦、吉林石化、天辰齊翔)預計將增加供應,部分抑制價格進一步上漲。
對丁腈手套製造商而言,丙烯腈處於目前的高檔位帶來直接的成本壓力。與需求支撐疲弱的丁二烯不同,丙烯腈的供應緊張意味著這波漲幅大概率會延續到 2026 年第三季。
| 丙烯腈價格 | 數值(2026 年 7 月下旬) | 走勢 | 資料來源 |
|---|---|---|---|
| 華東港口 | 約 10,600–10,750 人民幣/噸 | 年增約 8.7% | CCFGroup、ChemPriceHub |
| 山東現貨 | 約 10,650 人民幣/噸 | 上漲 | CCFGroup |
| 行業開工率 | 約 71.8%(降至 68–69%) | 因檢修下滑 | ChemPriceHub |
| 關鍵驅動因素 | 鎮海調降開工率+金發停車 | 供給端緊張 | ChemPriceHub |
向側邊捲動查看完整表格 →
4. PVC 樹脂 SG-5:因需求疲弱而下跌
PVC 樹脂是乙烯基(PVC)手套的主要材料。與丁腈橡膠原料不同,2026 年 PVC 樹脂價格持續下跌,為 PVC 手套製造商帶來成本紓解。
截至 2026 年 7 月 30–31 日,PVC SG-5 現貨價格約為山東每噸人民幣 4,200 元、山西 4,100 元、內蒙古 4,350 元,明顯低於 2026 年 5–6 月每噸 5,000 元以上的高點。7 月均價約為每噸人民幣 4,405 元。
下跌的主因是建築和房地產行業的下游需求疲弱。華東社會庫存已有所去化,7 月下旬出口訂單略有增加,但整體需求基本面依然疲弱。對 PVC 手套採購商而言,這意味著 2026 年第三季乙烯基手套成本可望持平或下降,但供應過剩的風險仍在。
| PVC 樹脂 SG-5 價格 | 數值(2026 年 7 月 30–31 日) | 走勢 | 資料來源 |
|---|---|---|---|
| 山東現貨 | 約 4,200 人民幣/噸 | 下跌 | 100ppi.com(生意社) |
| 山西現貨 | 約 4,100 人民幣/噸 | 下跌 | 100ppi.com(生意社) |
| 內蒙古現貨 | 約 4,350 人民幣/噸 | 下跌 | 100ppi.com(生意社) |
| 新疆宜化(出廠價) | 約 4,350–4,600 人民幣/噸 | 持平 | ChemicalBook |
| 7 月均價 | 約 4,405 人民幣/噸 | 較 5、6 月高點回落 | ChemicalBook 價格指數 |
向側邊捲動查看完整表格 →
5. 天然橡膠乳膠:持平但有支撐
天然橡膠乳膠是乳膠手套的主要材料。截至 2026 年 8 月 3 日,上海期貨交易所(SHFE)TSR20 期貨 2026 年 8 月合約(nr2608)基準價格約為每噸人民幣 12,830 元。新加坡交易所(SICOM)2026 年 8 月 TSR20 期貨約為每公斤 227.8 美分(約每噸 2,278 美元)。
天然橡膠價格獲得支撐的原因包括供應疑慮(泰國天候不利、馬來西亞 2026 年 5 月產量年減 16.7%)以及原油價格上漲推高合成橡膠成本、使需求轉向天然橡膠。不過,中國和輪胎產業需求疲弱,限制了上行空間。對乳膠手套採購商而言,成本目前持平,但若 2026 年第四季天候造成的供應中斷加劇,仍有上漲風險。
| 天然橡膠價格 | 數值(2026 年 8 月 3 日) | 走勢 | 資料來源 |
|---|---|---|---|
| SHFE nr2608(8 月合約) | 約 12,830 人民幣/噸 | 持平 | SHFE(上海期貨交易所) |
| SHFE nr2609(9 月合約) | 約 12,685 人民幣/噸 | 略低 | SHFE |
| SICOM TSR20(8 月) | 約 227.8 美分/公斤 | 持平 | SGX/Biggo Finance |
| 馬來西亞產量(2026 年 5 月) | 20,198 噸 | 年減 16.7% | 馬來西亞統計局(DOSM) |
向側邊捲動查看完整表格 →
6. 對手套採購商的成本轉嫁影響
| 材料 | 原料走勢 | 對手套成本的影響 | 採購商應對 |
|---|---|---|---|
| 丁腈橡膠 | 丁二烯堅挺/丙烯腈上漲 | 2026 年第三季成本壓力溫和持續 | 談判納入價格調整條款;追蹤 ICIS 丁二烯報價 |
| PVC(乙烯基) | 樹脂下跌 | 成本紓解;可望持平或下降 | 鎖定有利價格;避免超量下單 |
| 天然乳膠 | 持平但有上漲風險 | 短期壓力低;留意第四季天候 | 維持緩衝庫存;關注泰國天候 |
| 所有類別 | 布蘭特震盪(荷姆茲風險) | 航運與原料成本不確定性 | 合約納入不可抗力與航運風險條款 |
向側邊捲動查看完整表格 →
7. 採購商行動清單
- 每週追蹤布蘭特原油與丁二烯 CFR 中國價格,作為丁腈手套成本的領先指標
- 持續關注丙烯腈華東港口價格,供應緊張可能延續至 2026 年 8 月中旬
- PVC 手套方面,目前樹脂低價正是談判有利條件的窗口期
- 維持 4–8 週緩衝庫存,避免在價格飆漲時被迫現貨採購
- 合約談判納入原料價格調整條款(門檻 ±10%,上限 15%)
- 供應商分散在不同區域,降低荷姆茲海峽航運路線風險
- 要求供應商在成本說明中引用具體價格資料來源(ICIS、Platts、生意社)
資料蒐集日期: 價格已於 2026 年 8 月 3 日透過 WebSearch 核實。資料來源:PriceOfOil.com、OilPriceNews.org、新浪財經、ECHEMI、CCFGroup、ChemPriceHub、生意社(100ppi.com)、ChemicalBook、SHFE、SGX。採購決策前請以最新市場報價再行確認。
FAQ
問:荷姆茲海峽局勢如何影響一次性手套成本?
答:荷姆茲海峽是中東原油和石化原料的關鍵航運路線。2026 年的緊張局勢使布蘭特原油維持高檔(8 月初約每桶 81–91 美元),推高石腦油裂解及下游單體(丁二烯、丙烯腈、PVC 用的乙烯)的生產成本。原料成本上漲最終會轉嫁到丁腈橡膠和 PVC 手套的製造成本上。
問:丁二烯目前價格是多少,對丁腈手套有何影響?
答:截至 2026 年 7 月下旬,丁二烯 CFR 中國約為每噸 1,330 美元(上漲 30 美元/噸),中國華東內銷價約人民幣 10,450–10,650 元/噸。丁二烯是丁腈橡膠(丙烯腈丁二烯橡膠)的主要原料,價格上漲會直接推高丁腈手套的生產成本,但下游需求疲弱部分抵銷了漲幅。
問:為什麼 2026 年丙烯腈價格在上漲?
答:2026 年 7 月下旬丙烯腈價格大幅上漲(華東港口約人民幣 10,600–10,750 元/噸,年增約 8.7%),主因是供應緊張。鎮海煉化因檢修調降開工率,遼寧金發也計畫停車。供應收縮加上行業庫存低檔,即使下游需求疲弱,價格仍被推高。
問:2026 年 PVC 樹脂是變便宜還是變貴?
答:PVC 樹脂 SG-5 價格持續下跌。截至 2026 年 7 月 30–31 日,山東現貨約每噸人民幣 4,200 元,內蒙古約 4,350 元,低於 5–6 月每噸 5,000 元以上的高點。下游需求(建築、房地產)疲弱是主要原因。這對 PVC 手套製造商有利,但供應過剩的風險仍在。
問:手套採購商如何因應原料價格波動?
答:採購商應談判納入與公開原料指數(ICIS、Platts、生意社)掛鉤的價格調整條款,維持 4–8 週緩衝庫存以避免價格飆漲時現貨採購,供應商分散在不同區域,並將布蘭特原油和丁二烯走勢作為領先指標持續追蹤。合約應明確訂定調價門檻與上限。